
المنتدى الاقتصادي الأردني يناقش تطوير قطاع التأمين وفرص التحول الرقمي
المنتدى الاقتصادي الأردني يناقش تطوير قطاع التأمين وفرص التحول الرقمي
المنتدى يطلق ورقة سياسات لتطوير قطاع التأمين وتوسيع خدماته
ورقة سياسات توصي بتنويع المنتجات التأمينية وتوسيع التوزيع الرقمي وتعزيز الشفافية
سميرات: المحفظة التأمينية تتركز في جانب كبير من الأعمال في تأميني المركبات والطبي
سميرات: أعباء على الشركات ونتائجها المالية بسبب الحوادث المفتعلة وشراء مخططات الحوادث والتقارير الطبية المزورة
سميرات: تفاوت كلف الخدمات الطبية بين الشركات وصناديق التأمين الصحي ذاتية التمويل يؤثر على تسعير التغطيات وانتقال العقود بين الجهات
سميرات يدعو إلى توحيد تطبيق الأجور الطبية وحماية المرضى من تبعات الخلافات
الكلوب: انتقال الرقابة إلى البنك المركزي أسهم في تعزيز التركيز على الحوكمة والملاءة المالية
الكلوب: استدامة أعمال الشركات تتطلب مراجعة العوامل المؤثرة في كلف المطالبات والتسعير
الكلوب : تعزيز دور الاتحاد بشكل أكبر في موضوع بناء قواعد البيانات وإنشاء منصات رقمية ضمن محددات الحوكمة والشفافية وحفظ وسلامة البيانات.
الكلوب : الاتحاد يسعى لخدمة شركات التأمين الأعضاء من خلال توسيع استخدام ادوات الذكاء الاصطناعي وبما ينعكس على جودة الخدمة المقدمة وتأسيس المجمعات التأمينية بهدف تقليل الكلف الادارية والتشغيلية على الشركات
الكلوب: يدعو الشركات لتأسيس قنوات توزيع رقمية جديدة ويضع امكانيات الاتحاد ليكون جزء منها للوصول الى شريحة أوسع من المواطنين والمتعاملين مع التأمين
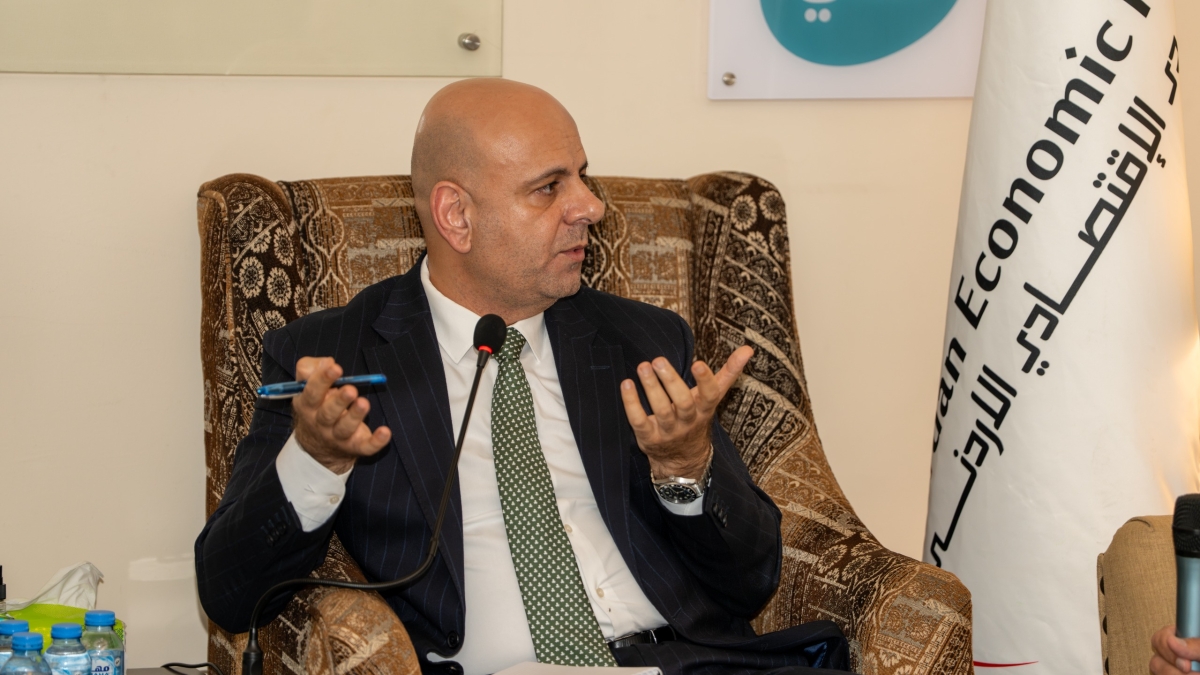
عقد المنتدى الاقتصادي الأردني، جلسة ضمن لقاءات صالونه الاقتصادي بعنوان "قطاع التأمين في الأردن: الواقع والتحديات وآفاق التطوير"، حيث استضاف المهندس ماجد سميرات، رئيس مجلس إدارة الاتحاد الأردني لشركات التأمين ورئيس مجلس إدارة الاتحاد العام العربي للتأمين، والدكتور مؤيد الكلوب، الرئيس التنفيذي للاتحاد الأردني لشركات التأمين، وبمشاركة نائب رئيس المنتدى مازن الحمود، وأدارها عضو مجلس أمناء المنتدى الدكتور عدنان الأعرج.
وفي بداية الجلسة، أطلق المنتدى ورقة سياسات بعنوان "قطاع التأمين في الأردن: قراءة في الأداء والتحديات"، تناولت تطور السوق وأداء الشركات والإطار الرقابي، وقدمت توصيات لتوسيع التغطية التأمينية وتنويع المنتجات وتحسين معالجة المطالبات وتعزيز الإفصاح، بما يدعم متانة القطاع وقدرته على خدمة الاقتصاد.
وأظهرت الورقة ارتفاع أقساط التأمين إلى نحو 856.2 مليون دينار عام 2025، مقابل 781.5 مليون دينار عام 2024، فيما بلغت 417.5 مليون دينار خلال الأشهر الخمسة الأولى من عام 2026، بنمو نسبته 8.7 بالمئة مقارنة بالفترة ذاتها من العام السابق، بما يعكس توسع حجم الأعمال التأمينية.
وأوصت الورقة بتطوير منتجات تأمينية تلبي احتياجات الأفراد والمنشآت، وتوسيع قنوات توزيعها الرقمية والمصرفية، ونشر مؤشرات دورية عن تسوية المطالبات والشكاوى، إلى جانب تعزيز شفافية البيانات المالية والفنية، بما يتيح متابعة أداء السوق وتحديد فرص تحسين الخدمات وتوسيع الحماية التأمينية وتعزيز الثقة بالقطاع وخدماته.
وبدوره، قال سميرات إن التأمين يجمع بين تقديم الخدمات والعمل المالي، إذ توفر الشركات خدمات إصدار الوثائق وتسوية المطالبات، وتعمل بوصفها مؤسسات مالية تخضع لرقابة البنك المركزي، مشيراً إلى تاريخ القطاع الممتد منذ خمسينيات القرن الماضي، وما راكمه من خبرات وكفاءات أسهمت في تطوير أسواق تأمينية عربية.
وأوضح أن تنويع المحفظة التأمينية يمثل مجالاً مهماً لتوسيع السوق، في ظل تركز جانب كبير من الأعمال في تأميني المركبات والطبي، مقابل أحجام أقل للتأمين البحري والهندسي والممتلكات، رغم ارتباطها المباشر بحماية المشروعات والأنشطة الإنتاجية والاستثمارات.
ولفت إلى أن حجم التأمين البحري يقارب 30 مليون دينار سنوياً، معتبراً أن تطوير هذه الفروع وتوسيع انتشارها يتيحان للقطاع فرصاً أكبر، ويعززان ارتباط خدماته باحتياجات الاقتصاد، بدلاً من استمرار الاعتماد على عدد محدود من المنتجات.
وأشار سميرات إلى أهمية مواءمة عدد الشركات مع حجم السوق، وتشجيع الاندماجات التي تساعد على بناء مؤسسات أكثر قدرة على الاستمرار، موضحاً أن الحوافز المقدمة لهذا الغرض يمكن أن تدعم إعادة هيكلة القطاع وتعزيز كفاءة أعماله.
وأكد أهمية استقرار الأطر التشريعية والرقابية لتمكين الشركات من التخطيط، ومعالجة الممارسات التي ترفع كلف المطالبات، ومنها الحوادث المفتعلة وشراء مخططات الحوادث المرورية( الكروكى) والتقارير الطبية المزورة، بحسب وصفه، لما تتركه من أعباء على الشركات ونتائجها المالية.
وبين أن تقييم الأداء ينبغي أن يشمل الربحية الفنية والعائد على الاستثمار وحقوق المساهمين، إلى جانب حجم الأقساط، مشيراً إلى أن تحقيق عوائد تتناسب مع المخاطر والأعباء التشغيلية يشجع الشركات على الاستمرار وتطوير خدماتها، ويعزز استدامة القطاع.
وفي التأمين الطبي، شدد سميرات على أهمية تطبيق لوائح الأجور الطبية بصورة متساوية على الجهات التأمينية المختلفة، بما يحقق عدالة المنافسة، موضحاً أن تفاوت الكلف بين الشركات وصناديق التأمين الصحي ذاتية التمويل يؤثر على تسعير التغطيات التأمينية وانتقال وتسرب العقود بين الجهات وخروجها من محفظة شركات التامين لصالح الصناديق.
وتناول سميرات الخلاف بين شركات التأمين ونقابة الأطباء، موضحاً أن تفاوت تطبيق لائحة الأجور الطبية بين الشركات وصناديق التأمين الصحي ذاتية التمويل وجهات أخرى يؤدي إلى اختلاف كلف التغطية ويؤثر في عدالة المنافسة.
وأشار إلى أن زيادة كلف الخدمات الطبية تنعكس على أسعار وثائق التأمين التي يتحملها المشتركون، داعياً إلى مراجعة التشريعات المنظمة لتحديد الأجور وأحكام نظام الصندوق التعاوني للأطباء، وإشراك مختلف الأطراف المعنية، بما فيها الجهات الممثلة للمستهلكين.
وشدد على ضرورة ضمان استمرارية العلاج، وعدم تحميل المرضى تبعات الخلافات بين الجهات التأمينية ومقدمي الخدمات الطبية.
من جانبه، أكد الكلوب أن انتقال الرقابة إلى البنك المركزي الأردني أسهم في تعزيز التركيز على الحوكمة والشفافية والملاءة المالية وقدرة الشركات على الوفاء بالتزاماتها، إلى جانب تطوير التشريعات المتعلقة بتسريع دفع المطالبات، بما يدعم سلامة القطاع ويحمي حقوق المؤمن لهم.
وأشار إلى أهمية قانون عقود التأمين رقم 11 لسنة 2026 في تحسين الإفصاح وتوضيح حقوق العملاء والتزاماتهم، وشروط الوثائق وتغطياتها واستثناءاتها، معتبراً أن الإصلاحات التنظيمية والفنية التي شهدها القطاع تشكل أساساً مهماً لتحسين بيئة العمل وتعزيز الثقة بالعلاقة بين الشركات والمتعاملين معها.
وأوضح أن المحافظة على الثقة تستدعي توضيح أوضاع الشركات العاملة وآليات الرقابة عليها، وتجنب تعميم تجربة الشركات المتعثرة على القطاع بأكمله، مشيراً إلى أهمية استكمال الإصلاحات بمعالجة المخاطر المرتبطة بفروع التأمين الرئيسية، خصوصاً المركبات والطبي.
وقال إن استدامة أعمال الشركات تتطلب مراجعة العوامل المؤثرة في كلف المطالبات والتسعير، لأن نمو الأقساط لا يعني بالضرورة تحسن النتائج، إذا رافقته التزامات نتيجة ارتفاع كلف الخدمات مثل الاجور الطبية وخسائر إضافية، داعياً إلى إتاحة مساحة أوسع للمنافسة والعلاقات التعاقدية التي تراعي جودة الخدمات والكفاءة والخبرة.
وعن الدور الاستثماري، بين الكلوب أن شركات التأمين تستطيع الإسهام في دعم النشاط الاقتصادي والتوظيف والإيرادات العامة، مؤكداً أن تعزيز هذا الدور يرتبط بتحقيق أرباح فنية مستدامة، وعدم الاكتفاء بعوائد استثمارية قد تتأثر بتقلبات الأسواق، مع المحافظة على قدرة الشركات على الوفاء بالتزاماتها.
وفي ملف التحول الرقمي، رأى الكلوب أن الذكاء الاصطناعي يمثل فرصة مهمة لتطوير قطاع التأمين وخفض الكلف وتحسين إدارة المخاطر، رغم ما يتطلبه الاستثمار في التكنولوجيا وحماية البيانات من نفقات، مؤكداً أن مردود هذا التطور يجب أن يظهر في كفاءة الخدمة وجودتها.
وأوضح أن هذه التقنيات تساعد في كشف مؤشرات الاحتيال ورصد الأنماط غير الاعتيادية في المطالبات، سواء في تأمين المركبات أو التأمين الطبي، من خلال تحليل البيانات والتعرف على تركز الحوادث أو المطالبات لدى جهات أو مواقع محددة، بما يدعم التحقق واتخاذ القرارات.
وبين أن الاتحاد يعمل على تطوير أنظمته في هذا الاتجاه، مع التوجه إلى التعاون مع البنك المركزي في تطبيقات مرتبطة بتأمين المركبات، وأن يقوم الاتحاد بدور أكبر في موضوع بناء قواعد البيانات وتأسيس المجمعات التأمينية وإنشاء منصات رقمية تخدم شركات التأمين الأعضاء من خلال استخدام ادوات الذكاء الاصطناعي ضمن محددات الحوكمة وحفظ وسلامة البيانات وبما ينعكس على جودة الخدمة المقدمة وتقليل الكلف الادارية والتشغيلية على الشركات وايجاد قنوات توزيع رقمية إضافية للوصول الى شريحة أوسع من المواطنين، مشيراً إلى إمكان توظيف التحليل الرقمي في رصد الممارسات التي ترفع الكلف، وتحسين أدوات المتابعة وإدارة المخاطر.
وشدد على أن الذكاء الاصطناعي أداة مساندة للعاملين وليست بديلاً عنهم، إذ تبقى الخبرة البشرية ضرورية لتقييم المخرجات واتخاذ القرار، معتبراً أن الجمع بين الكفاءات المهنية والأدوات الرقمية يتيح تحسين الإنتاجية وتسريع إنجاز الأعمال وتطوير تجربة العميل.
ودعا الكلوب إلى وضع معايير وضوابط واضحة لاستخدام أدوات الذكاء الاصطناعي، خصوصاً عند التعامل مع بيانات المواطنين والمعلومات التأمينية، لضمان حمايتها وتجنب مخاطر الاستخدام غير المنضبط، مؤكداً أن التحول الرقمي ينبغي أن يتقدم بالتوازي مع حماية الخصوصية وأمن المعلومات.
وأكد أن معيار نجاح التطور التقني يتمثل في أن يلمس المواطن تحسناً فعلياً في نوعية الخدمة وسهولة الحصول عليها، وأن تسهم التطبيقات والأنظمة الحديثة في تقديم خدمات أكثر كفاءة، بما يعزز الثقة بالتأمين ويوسع استفادة الأفراد والمنشآت منه.
وفي ختام الجلسة، دار نقاش موسع حول فرص تطوير قطاع التأمين وتعزيز دوره في الاقتصاد الوطني، وسبل تنويع المنتجات وتحسين تسوية المطالبات، ومعالجة التحديات المرتبطة بتأميني المركبات والطبي، إلى جانب توظيف التحول الرقمي والذكاء الاصطناعي في رفع كفاءة الخدمات وإدارة المخاطر، وأهمية تطوير التشريعات وحماية بيانات المؤمن لهم وضمان استمرارية الخدمات، بما يعزز الثقة بالقطاع ويوسع استفادة الأفراد والمنشآت من خدماته.
تابعو جهينة نيوز على